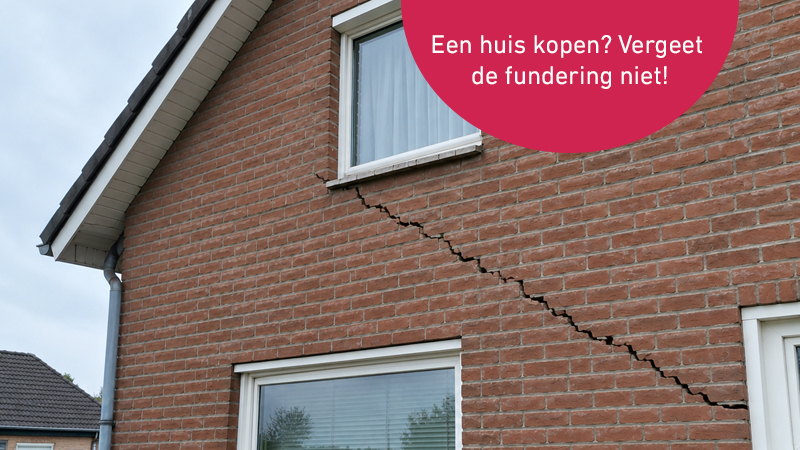
Een huis kopen? Vergeet de fundering niet!
Je hebt je droomhuis gevonden. De locatie is perfect, de woonkamer voelt meteen goed en je ziet jezelf er al helemaal wonen. Maar voordat je enthousiast een bod uitbrengt, check je de staat van de woning. De zichtbare delen heb je waarschijnlijk wel in beeld, maar hoe zit het met de minder zichtbare dingen zoals de fundering?
De fundering vormt letterlijk de basis van je woning. Als hier problemen ontstaan kunnen die flink in de papieren lopen. Als makelaar adviseren we daarom om niet alleen naar de keuken, badkamer en het energielabel te kijken, maar ook naar wat er
onder je huis gebeurt. Waar moet je precies op letten?
Belang van een goede fundering
De fundering zorgt ervoor dat een woning stevig staat en het gewicht goed wordt verdeeld over de ondergrond. Maar door bijvoorbeeld bodemdaling (door bijvoorbeeld droogte), wisselende grondwaterstanden, houten funderingspalen of
veroudering kunnen problemen ontstaan. Daarnaast zijn er op sommige plekken in Nederland meer risico’s op problemen met de fundering dan op andere. Zo zijn er in Nederland zeker 500.000 woningen die funderingsproblemen hebben of die op zeer
korte termijn krijgen. Het is dus goed om bij de aankoop van je nieuwe woning op de eventuele signalen te letten.
Zelf mogelijke funderingsproblemen opsporen
Als koper is het lastig om zelf een inschatting te maken van de staat van de fundering van een huis. Maar je kan zelf al wel vast de nodige informatie verzamelen.
Tijdens de bezichtiging.
Tijdens een bezichtiging kun je alvast letten op mogelijke aanwijzingen voor funderingsproblemen. Denk bijvoorbeeld aan:
- Scheuren in muren: vooral diagonale scheuren of scheuren die terugkomen op meerdere plekken verdienen aandacht.
- Klemmende deuren en ramen: dit kan wijzen op verzakking of vervorming van de woning.
- Scheve vloeren: merkbare hoogteverschillen kunnen een signaal zijn dat er iets aan de hand is.
- Scheuren aan de buitenkant: bekijk ook de gevel en let op scheuren in het metselwerk.
Let op: deze signalen betekenen niet automatisch dat de fundering slecht is. Er kunnen ook andere oorzaken zijn. Andersom geldt dat je funderingsproblemen ook niet altijd met het blote oog kunt zien. Deze signalen zijn dan ook niet zaligmakend, maar ze helpen je wel op weg.
Informatie inwinnen
Zie je een woning die je aanspreekt? Vraag dan naar de beschikbare informatie over de fundering. Is er eerder onderzoek uitgevoerd? Zijn er herstelwerkzaamheden geweest? En zijn er rapporten of garanties beschikbaar? En wat is bekend over de bodem en grondwaterstand in de buurt? Neem ook zelf een aankoopmakelaar mee. De verkopend makelaar, die de rondleiding door het huis geeft, staat daar immers om de belangen van de verkoper te behartigen, niet die van jou.
Daarnaast kan je vaak ook bij de gemeente nuttige informatie opvragen. Denk aan bouwtekeningen en bouwdossiers, funderingsonderzoeken, vergunningen en herstelwerkzaamheden. Ook hebben sommige gemeenten kaarten of onderzoeken
over bodemdaling, grondwaterstanden en funderingsrisico’s of zelfs een apart funderingsloket.
Tenslotte kan je ook voor informatie terecht bij het KCAF: Kennis Centrum Aanpak Funderingsproblematiek (www.kcaf.nl). Hier kan je meer informatie vinden over onderzoek dat is uitgevoerd en uitgevoerd moet worden.
Fundering en financiering
Zoals gezegd is de fundering de basis van je huis. Daarom wordt er sinds april 2026 in het taxatierapport bij de aankoop van een woning een verplichte funderingsscore van A (zeer laag risico) tot E (hoog risico of vastgesteld probleem) opgenomen. Bij
een D- of E-score kan de hypotheekverstrekker om nader onderzoek vragen of in het ergste geval zelfs de hypotheek aanpassen of weigeren. Het kan daarom verstandig zijn om bij het uitbrengen van een bod een voorbehoud voor funderingsonderzoek
mee te nemen. Je krijgt het definitieve funderingslabel vaak pas bij de aankooptaxatie, als je dus al geboden hebt. Overleg dit met je aankoopmakelaar. Bespreek daarnaast ook met je hypotheekadviseur in hoeverre de uitkomsten van een funderingsonderzoek invloed hebben op de financiering, ook wanneer je eventueel wel bereid (en in staat) bent om de kosten voor funderingsherstel te
betalen.